Le financement participatif séduit chaque année davantage de porteurs de projet en France, qu’il s’agisse de lancer une entreprise, de financer une création artistique ou de se lancer dans l’immobilier. Pourtant, derrière les promesses de communauté et d’argent mobilisé rapidement, le crowdfunding recèle des écueils que trop de candidats découvrent trop tard. Comprendre les mécanismes, les acteurs et les risques de ce mode de financement est indispensable avant de se lancer.
L’info en bref
- Il est crucial de vérifier le statut réglementaire de la plateforme choisie auprès des autorités compétentes pour s’assurer de sa fiabilité.
- Les porteurs de projet doivent comparer attentivement les commissions, les frais de gestion et les différents modèles de collecte avant de s’engager.
- Un calcul réaliste du besoin de financement, incluant une marge pour les imprévus, est indispensable pour éviter l’échec d’une campagne.
- La sécurité des fonds repose sur l’utilisation de prestataires de paiement agréés et la souscription aux assurances obligatoires, notamment dans l’immobilier.
- Avant de rendre son projet public, il est recommandé de protéger ses idées et sa marque pour limiter les risques de plagiat ou de vol de concept.
- Une communication transparente et honnête envers les contributeurs est essentielle pour maintenir la confiance et éviter d’éventuels litiges.
- Les investisseurs doivent être conscients des risques d’illiquidité et de perte en capital, tout en privilégiant la diversification de leurs engagements.
Choisir la bonne plateforme de financement participatif pour son projet
Vérifier le statut réglementaire et le sérieux de l’intermédiaire
Toutes les plateformes ne se valent pas, et la première vigilance d’un porteur de projet consiste à s’assurer du sérieux de l’intermédiaire choisi. En France, les acteurs du secteur doivent être enregistrés auprès des autorités compétentes. Les plateformes proposant des prêts ou du crowdfunding equity sont notamment soumises à un encadrement strict : certaines opèrent en tant qu’intermédiaires en financement participatif, couramment désignés sous le sigle IFP, tandis que d’autres relèvent du statut de prestataire de services de financement participatif instauré par le règlement européen. Vérifier la présence d’une plateforme dans un registre officiel permet d’écarter les structures peu fiables et de s’assurer d’un niveau minimal de protection.
Analyser les frais prélevés et les conditions de la collecte
Au-delà du statut réglementaire, chaque plateforme applique ses propres conditions tarifaires. Les commissions prélevées sur le montant collecté varient sensiblement d’un intermédiaire à l’autre et peuvent peser significativement sur le budget du projet. Il convient donc d’examiner attentivement le modèle « tout ou rien », dans lequel les fonds ne sont versés qu’à condition d’atteindre l’objectif fixé, et de le distinguer du modèle à collecte progressive. Certaines plateformes facturent également des frais de gestion ou des coûts liés aux assurances et aux garanties. Un porteur de projet avisé compare plusieurs offres et lit les conditions générales avant tout engagement.
Éviter les risques financiers lors du lancement d’une campagne
Calculer le montant nécessaire avec réalisme et prudence
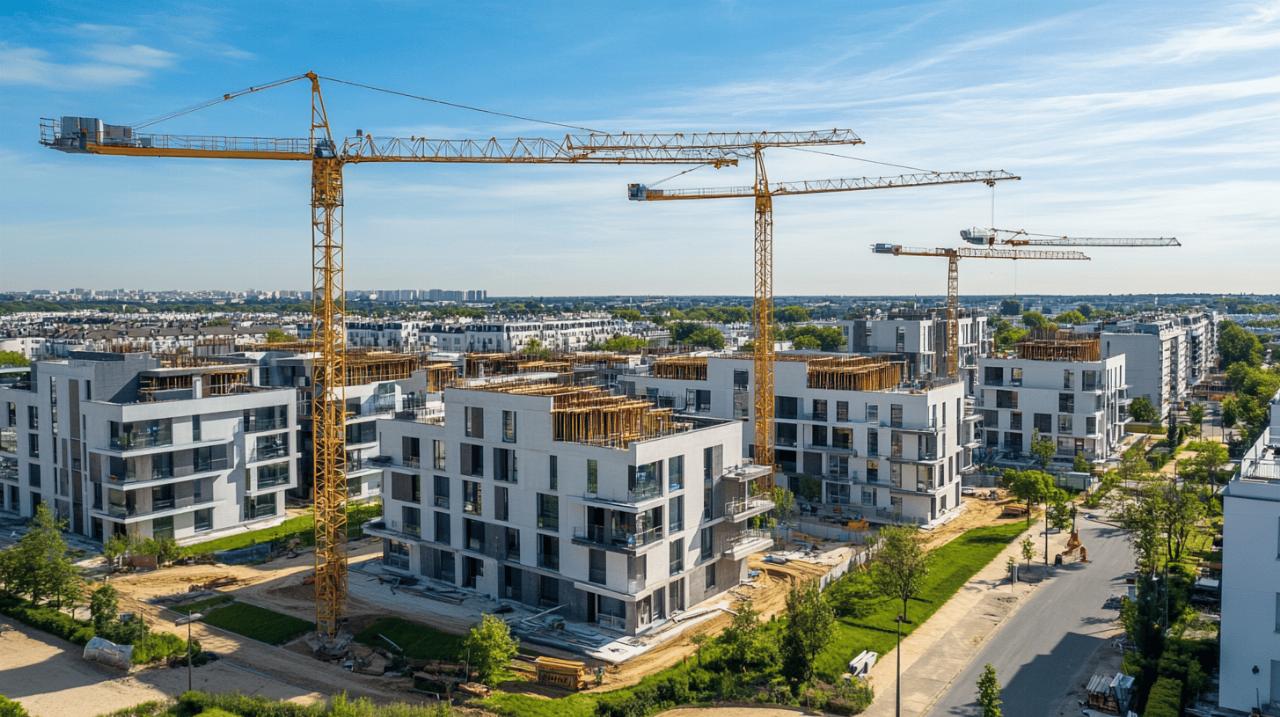
L’une des erreurs les plus fréquentes consiste à sous-estimer ou surestimer le montant nécessaire à la réalisation du projet. Fixer un objectif trop bas conduit à un manque de ressources en cours de route, tandis qu’un objectif trop ambitieux risque de décourager les donateurs ou les investisseurs. Dans le cadre du crowdfunding immobilier, par exemple, le financement doit généralement couvrir l’intégralité du prix de revient du projet, en combinant crédit bancaire, apport en fonds propres et obligations émises auprès du public. Ces obligations constituent des créances de second rang, remboursées après la dette bancaire, ce qui implique un niveau de risque plus élevé pour l’investisseur. Prévoir une ligne budgétaire pour les imprévus est fortement recommandé pour préserver la viabilité du projet.
Garantir la sécurité des transactions et la protection des fonds
La sécurité des flux financiers est un enjeu central dans toute campagne de financement participatif. Les plateformes sérieuses s’appuient sur des prestataires de paiement agréés pour sécuriser les transactions et garantir que les fonds des contributeurs ne soient pas détournés à d’autres fins avant la fin de la collecte. Dans les projets immobiliers, la garantie financière d’achèvement et les assurances obligatoires jouent un rôle protecteur pour l’ensemble des parties prenantes. Du côté de l’investisseur, il est essentiel de n’engager que des sommes dont on n’aura pas besoin à court terme, car le risque d’illiquidité est réel : transformer des obligations ou des créances en liquidités peut prendre du temps et potentiellement entraîner une perte en capital. La diversification des investissements reste l’un des meilleurs remparts contre ce type de risque.
Protéger ses idées et mobiliser ses réseaux sociaux avec méthode
Prévenir le vol de concept avant l’exposition publique
Lancer une campagne de crowdfunding implique de rendre son projet visible au grand public, ce qui expose inévitablement les idées à la copie. Avant toute publication, un porteur de projet peut envisager de déposer ses créations, sa marque ou ses éléments distinctifs auprès des organismes compétents. Dans le domaine de la création d’entreprise, documenter rigoureusement l’antériorité d’un concept constitue une précaution élémentaire. Il ne s’agit pas de freiner l’élan de la campagne, mais de construire un socle juridique solide qui protège l’investissement intellectuel réalisé en amont.
Fédérer les donateurs ou investisseurs sans faire de fausses promesses
La réussite d’une campagne repose en grande partie sur la capacité du porteur de projet à mobiliser ses réseaux sociaux et à entretenir une communication transparente. Les plateformes de financement participatif offrent des outils pour animer la communauté, partager des mises à jour régulières et maintenir la confiance des contributeurs tout au long du processus. Cependant, il est impératif de rester honnête sur les avantages et les limites du projet : promettre des contreparties irréalistes ou afficher des prévisions de rendement non vérifiées expose le porteur à des déceptions collectives, voire à des litiges. Le règlement européen sur le financement participatif encadre désormais les informations que les plateformes doivent fournir aux investisseurs, notamment sur le taux de rendement annuel attendu et le délai de remboursement, afin de favoriser une prise de décision éclairée. Enfin, si un marché secondaire se développe progressivement pour permettre la revente de titres, les plateformes ne sont pas tenues d’en faciliter le fonctionnement, ce qui renforce la nécessité de bien calibrer son engagement financier dès le départ.